10月30日晚,长安汽车披露2026年三季度业绩报告。期内营业收入362.49亿元,环比提升10.1%,经营质量稳健。前三季度,长安汽车整体销量呈现结构性向好,库存保持健康,新能源与海外业务持续释放活力,展现出较强发展韧性。
看车企财报,我的习惯和别人不太一样。拿到一张报表,我先翻订单结构、技术落地节奏和单车价值的变化。营收告诉你企业卖了多少钱,结构告诉你它接下来几年会卖成什么样。
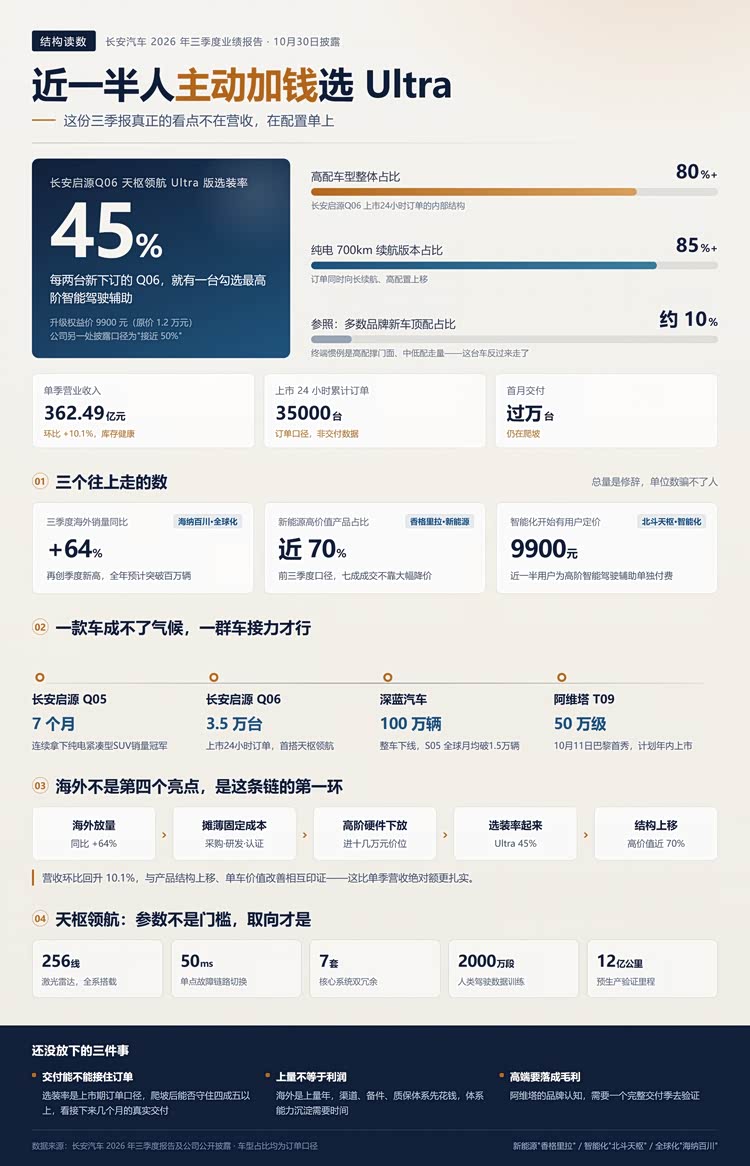
长安汽车这一季营收环比往上走了10.1%。但真正让我决定写这篇文章的,是一个小得多的数字:首搭天枢领航智能驾驶辅助系统的长安启源Q06 Ultra版选装率,接近一半。
近一半人主动加钱选Ultra,这是长安汽车最值得读的一条信息
长安启源Q06上市24小时累计订单突破35000台,首月交付过万。单看总量,放在今年的车市里不算孤例——新车一周发三五款,家家都喊爆款。更值得拆的是内部构成:纯电700km续航版本占比超85%,选择天枢领航Ultra车型的用户占45%,高配车型整体占比超80%。
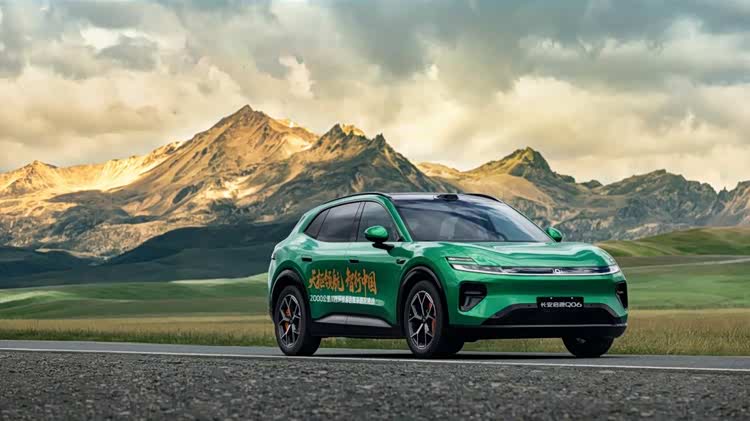
做过汽车销售的人都懂,一款新车上市,走量的通常是中低配,高配更多是撑门面、拉价格锚点用的,很多品牌顶配占比能到10%就算不错。长安启源Q06反过来了:八成用户选高配,接近一半的人主动加钱,把最高阶的智能驾驶辅助版本勾上。Ultra软硬套装原价1.2万元,限时权益价9900元。这个数字不是销售能劝出来的,是用户在配置单上自己勾的。
它的行业意义,比“一款车卖得好”要大。过去两年“智能平权”喊得很响,落到终端却常是两种做法:把高阶能力供在30万元以上的车上,或者硬件标配、核心功能留着选装。结果是,智能驾驶辅助看着热闹,真金白银的转化一直不高。
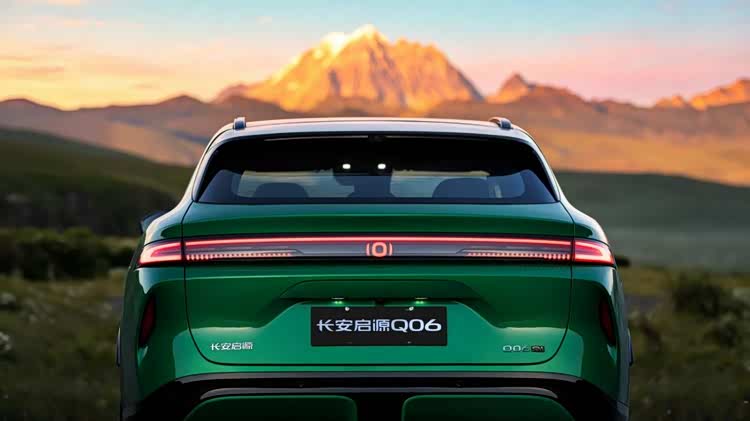
长安启源Q06是在十几万元的主流家庭SUV价位上作答的。256线激光雷达、560TOPS算力芯片、中央环网双冗余架构,这些两年前还只出现在高端新能源车上的硬件,如今装进了一台家用SUV,靠一段式端到端大模型把感知到执行的链路直接打通。
作为首个由央企自研的一段式端到端智能驾驶辅助方案,天枢领航没有走供应商方案拼装的路:中央环网通信设两条独立环路,单点故障50毫秒内完成链路切换;感知、决策、转向、制动等七个核心系统全部按双冗余设计;中层的视觉-语言-动作大模型结合世界模型,用超2000万段人类驾驶数据训练,完成约12亿公里预生产验证;顶层交互用自然语言,一句“超了前面那辆车”“下次走中间车道”,不用翻菜单。从全场景AEB、自动紧急转向到交互式领航,天枢领航的综合性能处于行业第一梯队。
真正让我看重的,是这套系统的标定取向。在高速和城市快速路上,它对大车并行、匝道汇流、隧道口明暗交替这些工况的处理已经相当成熟,激光雷达带来的感知冗余,在真实路况里是能开出差别的。到了城区复杂场景,它的决策偏稳健,异形路口和博弈路段的通行效率谈不上激进。这是典型的安全导向标定思路:不在极限场景里炫技,把可预期的安全兜底放在第一位。对一台接送孩子、周末出游的家庭SUV来说,这种取向不需要辩护。45%的Ultra选装率说明,用户读懂了。
一款车成不了气候,一群车接力才行
单点爆发,行业里并不少见。一款车上市前三个月订单爆满,第四个月靠终端优惠维持热度,第六个月开始改款降价。真正稀缺的是接力:上一款热度还没退,下一款接得住,而且每一款都在自己的价格带上站稳。
长安启源Q05已经连续七个月拿下纯电紧凑型SUV销量冠军;这是今天竞争最惨烈的红海,能坐七个月,靠的是稳定的产品力和口碑。长安启源Q06上市之后不是去替代长安启源Q05,而是把长安启源品牌的价格带和用户圈层往上顶了一格。一个品牌里有两款能打的车,一个守基盘、一个探上限,这种搭配的抗风险能力,比单款爆卖强得多。
再往上一个梯队,深蓝汽车迎来百万辆整车下线,长安启源、深蓝汽车构成的新能源品牌梯队站上百万规模,达成百万辆的速度处于新能源品牌前列。数字之外,我更在意它怎么进欧洲:深蓝汽车S05、深蓝汽车S07两款车,造型在意大利都灵设计中心做,底盘在英国伯明翰研发中心调,面向欧洲市场推出PHEV版本,拿欧洲NCAP五星安全评级,用CATL、博世、大陆、麦格纳这些全球供应链,售后给到7年/16万公里整车质保、8年/20万公里三电质保。这不是把国内的车运过去降价卖,是按当地的考卷重做了一遍。深蓝汽车S05全球月均销量稳定破1.5万辆,是这套做法最直接的收据。
深蓝汽车S05 PHEV这组数据值得单独看一眼:WLTP纯电续航100公里,综合续航1060公里,综合油耗低至2.03升/百公里,符合欧6e-bis标准。欧洲用户八成日常通勤可以不烧油,长途又不焦虑。这个产品定义的取舍,比堆参数聪明。
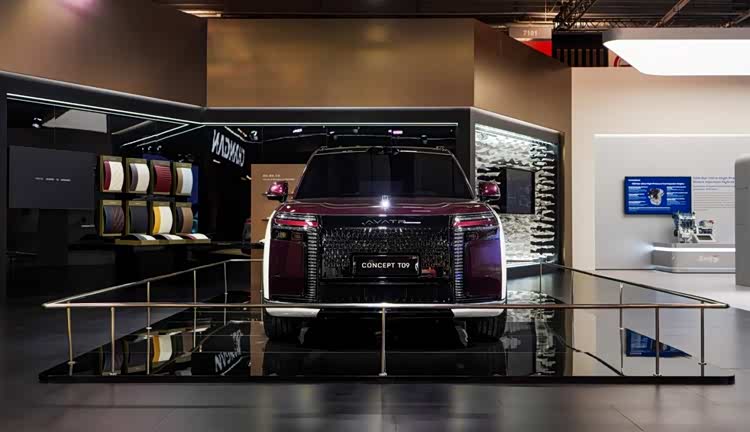
更值得注意的还有阿维塔,今年的巴黎车展上,阿维塔T09完成全球首秀,锚定50万级旗舰豪华SUV,计划年内上市。这款车凝聚长安汽车、华为、宁德时代三方最高规格的技术合力,,中国品牌做50万级豪华,过去靠配置表说服人,现在开始用情绪说服人。这个转变比参数本身更值得记一笔。
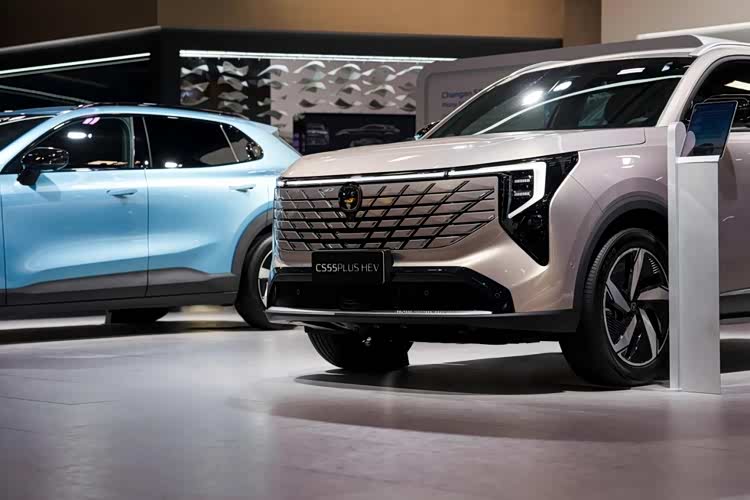
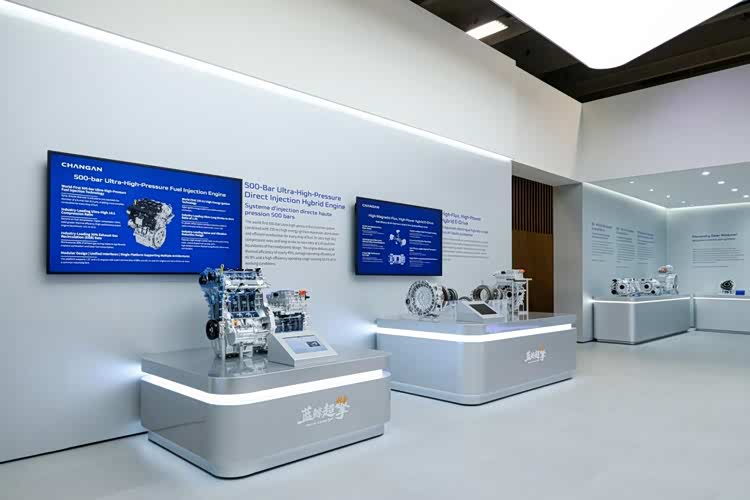
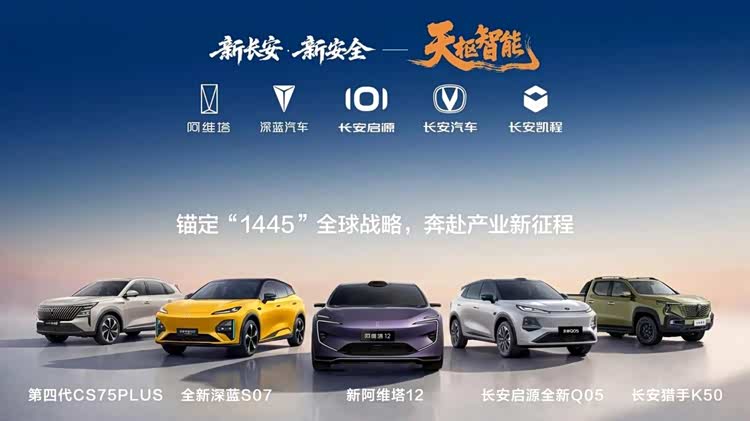
从长安启源覆盖主流家用,到深蓝汽车面向年轻科技用户,再到阿维塔冲击50万级旗舰,每个价格带都有能打的产品,彼此之间不打架。基本盘也没丢:蓝鲸超擎混动在迭代,CS75PLUS、CS55PLUS、逸动这些燃油大单品还在改款。不少车企一提新能源就恨不得把燃油业务一刀切掉,但燃油车今天依然是这家公司最稳的基本盘,也是新能源研发和海外认证的弹药。这不是情怀,是结构问题。
海外和新能源,正在把经营质量往上抬
回到报表,三季度海外销量同比增长64%,再创新高,全年预计突破百万辆。这个增速放在今年中国车企整体出海的大盘里不算最出挑,分量在量级:百万辆意味着海外不再是边角业务,而是能左右收入结构的主战场。
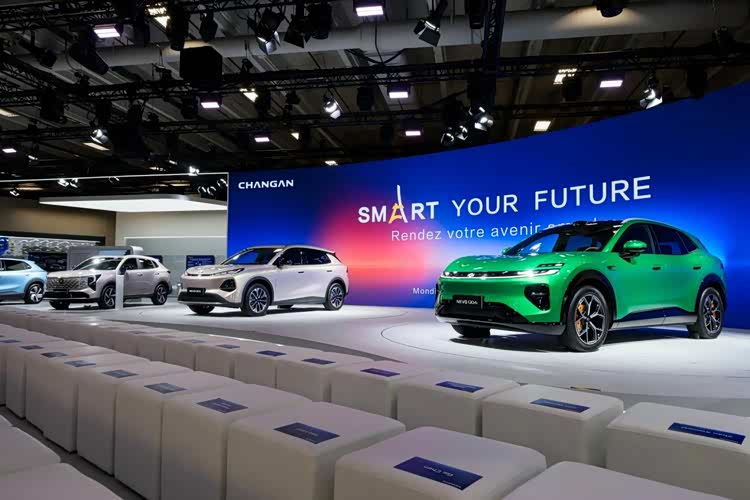
更该被看见的,是海外和国内价格结构之间一条容易被忽略的因果链。很多人把“智能驾驶辅助卖得好”和“海外卖得好”并列成两个独立亮点,其实这两件事有先后:正是海外放量先把采购与研发的固定成本摊薄了,国内才有底气把高阶硬件下放到十几万的主流价位;硬件给到位,Ultra选装率才起得来;选装率起来,单车收入才往上走。换句话说,海外不只是第四个增长极,它是国内价格结构能够上移的前置条件。把这条链理顺,才能明白为什么在行业零售大盘承压的背景下,长安汽车营收反而环比回升。营收环比提升10.1%,产品结构上移与单车价值改善相互印证——这是比单季营收绝对额更扎实的结构信号。
走出去的姿态也在变。从最初的产品出口,到意大利都灵设计中心、英国伯明翰研发中心这样的本地能力,再到针对欧洲市场的安全认证、质保体系、服务网络,这套动作花了不止一年,收获也不会在一年内花完。
新能源这边,产品结构在往上走,高价值产品占比接近70%。它比销量本身更能说明问题:新能源销量里七成不依赖大幅降价就能成交,企业才有余力把钱继续投到研发和下一代技术上,形成正循环。
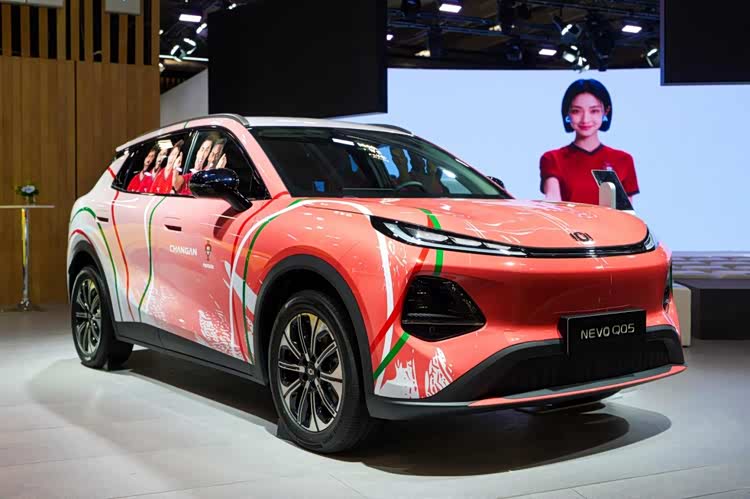
智能化则刚刚开始变成一门能算账的生意。长安启源Q06的Ultra版选装率接近50%,意味着过去被当成成本中心的智能驾驶辅助研发,开始有了直接的用户定价。天枢领航已经走过量产投入的峰值,接下来是随规模摊薄、随平台复用的阶段。
还有一个容易被跳过的动作:长安汽车近期与测绘、央企、金融、科技等领域伙伴签了一系列战略合作。这些新闻没什么流量,但对智能驾驶辅助的规模化落地来说,高精地图怎么采、数据怎么合规闭环、生态怎么协同,都是绕不开的地基。上半场比谁的模型大,下半场比谁的数据能合法地跑起来。提前把这一步办了,后面才铺得开。
行业观察:车市下半场,拼的不是嗓门
今年跟不少车企的朋友聊,共同的感受是2026年比前两年更难。增量市场转存量,价格战的惯性又没停下来,不少企业开始慌:有的赔本降价换销量,有的砍研发保短期利润,有的今天一个战略、明天一个方向。
这种时候,定力就是最稀缺的东西。
回头看长安汽车这几年,推进的方式其实挺传统:新能源“香格里拉”、智能化“北斗天枢”、全球化“海纳百川”三大计划,一条一条往下做。三季报里那些能对上的科目——海外放量、新能源结构优化、技术落地变现——就是这三个计划走到今天的结果。三者也第一次出现了交叉咬合:长安启源Q06踩在新能源与智能化的交叉点上,用智能化拉动新能源产品的溢价;深蓝汽车S05 PHEV、深蓝汽车S07 PHEV登陆欧洲踩在新能源与全球化的交叉点上;阿维塔T09则同时站在三条线上。百万梯队提供规模,智能驾驶辅助提供溢价,海外提供增长纵深。
这份报表的方向已经清晰,但订单结构能否在交付爬坡后稳住,仍需后续验证。选装率是订单口径,Ultra版能不能在交付爬坡之后稳住接近一半,要看后面几个月的真实交付;海外是上量年,体系能力沉淀需要时间;阿维塔的品牌认知也需要一个完整交付季去验证。方向不变,节奏需要耐心。
写在最后
评价一家车企的转型,用什么标准最不容易出错?单季度的营收和利润不行,受太多一次性因素影响;发布会也不行,PPT上的“将搭载”和用户车库里的车,是两件事。
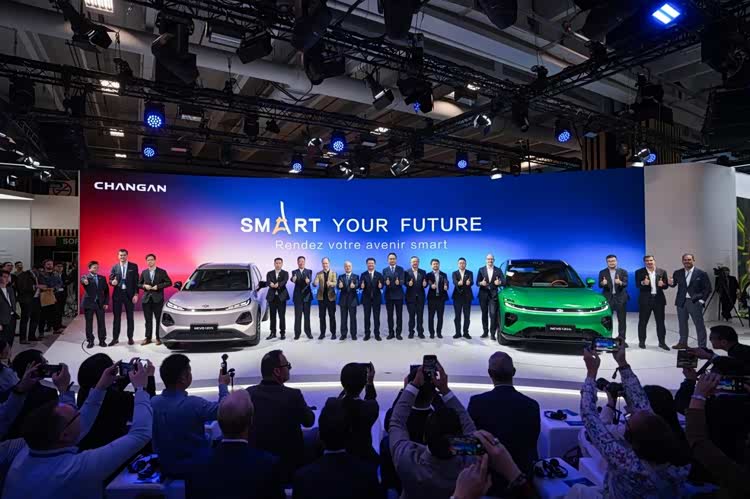
相对可靠的是订单结构、技术落地和大单品接力,这几条曲线不会骗人。长安汽车这一季交出来的,是长安启源Q06上接近一半的Ultra选装率,是深蓝汽车百万辆下线之后继续往欧洲走,是阿维塔把50万级的产品第一次摆到巴黎。它们指向的不是“单季数字的高低”,而是“过去几年投下去的钱,开始变成用户愿意掏钱买的东西”。这些结构性变化,比任何单季数字都更能说明长安汽车的长期主义、战略定力与增长潜力。
拐点从来不是哪一天宣布到达的。它藏在每个季度的结构里,等你回头再看时,斜率已经变了。